碳排放核算标准化的推进,正在把企业过去各说各话的排放数据拉进同一套口径。核算边界、排放因子和计量方法逐步统一后,企业数据可比性随之增强。这个变化看似技术性,却直接影响碳市场定价、供应链选择和绿色金融判断,因此值得持续关注。
近年来,生态环境主管部门会同市场监管机构陆续发布企业温室气体排放核算与报告指南,覆盖发电、钢铁、建材、化工等行业。指南对核算边界、活动数据、排放因子和报告格式作出更细规定,企业填报从自行选择方法转向按统一模板执行。部分行业协会也推出团体标准,与国家指南形成衔接。
与指南配套的碳管理平台和第三方核查机制也在铺开,企业按季度或年度上传燃料消耗、用电量和工业过程数据,系统自动套用排放因子并生成报表。核查机构依据统一程序抽查原始凭证,减少口径漂移。数据链条从手工台账转向可追溯记录,核算结果更容易复核。
排放因子是可比性的关键参数。过去企业可能选用不同来源的因子,甚至在同一集团内部也不一致,导致同类产品排放强度差异被放大。标准体系开始建立分行业、分区域的因子库,并明确缺省值与实测值的适用条件,企业披露时需说明因子来源和选择理由,数据口径因此更透明。
范围三排放涉及供应链上下游,核算难度更高。标准化工作开始给出采购商品、运输、废弃物处理等类别的计算规则,并要求企业披露估算方法和数据质量等级。虽然完全精确仍有距离,但统一分类让不同企业的供应链排放有了可对照的框架。采购方据此筛选供应商时,判断依据更一致。
这种标准化并非凭空出现。全国碳市场扩容、欧盟碳边境调节机制推进,以及大型品牌对供应链减排的要求,都在迫使企业提供可核验的排放数据。各行业此前分散的核算规则难以支撑跨企业比较,监管和交易双方都需要一把更统一的尺子,标准化因此成为降低沟通成本的基础工作。
数据可比性增强后,企业管理层的关注点会从“有没有算”转向“算得准不准、能不能降”。同一集团不同工厂的排放强度可以横向比较,节能改造的优先顺序更容易确定。碳绩效进入采购、投资和考核环节,核算不再只是年度报告中的合规动作,而成为日常经营参数。
在碳市场里,可比数据直接关系到配额分配和交易定价。企业排放报告若采用统一边界与方法,监管部门更容易识别异常波动,减少配额争议。金融机构评估转型风险时,也能用同一尺度比较不同企业的碳强度和减排路径,绿色信贷和债券的定价基础因此更扎实。
供应链上的传导同样明显。pg模拟器免费采购方把统一格式的碳数据纳入供应商准入,要求投标时提交按标准核算的产品碳足迹。对中小企业而言,起初会增加填报成本,但也减少了反复适应不同客户表格的负担。数据一旦被认可,可在多个客户间复用,交易摩擦随之下降。
标准化程度提升并不等于所有数据立刻精确。不同工艺、不同地区的自然条件会造成真实差异,统一模板若缺乏弹性,可能把复杂排放简化为粗略估算。部分企业还会通过选择有利边界或低估排放因子来美化结果。标准需要配套核查、随机抽查和信息公开,才能守住可比性的底线。
对中小企业来说,标准化带来的成本压力不能忽视。建立台账、购买软件、接受核查都要投入人力和费用,若客户和监管要求不一致,负担还会叠加。一些地方开始提供核算模板、培训和数据平台,行业协会也在推动低成本工具,目的是让标准化不变成少数大企业的门槛。
跨境层面,标准互认正在成为谈判重点。欧盟的碳边境调节机制要求进口商报送嵌入排放数据,国际财务报告可持续披露准则也强化了温室气体信息的可比要求。中国企业若按国际通行口径核算并保留可核查记录,面对客户问询和边境审查时更有底气,也能减少重复报送。
核算标准与数字技术结合会更紧密。企业资源计划系统、物联网电表和区块链存证逐步接入碳管理流程,活动数据在产生时即被记录,人工填报空间缩小。统一的数据接口和字段定义让不同软件之间可以交换信息,第三方审计也能在线调取证据,可比性由制度要求进一步变成技术默认。
往后看,核算标准不会停在统一表格层面,而会向行业细分、产品级碳足迹和动态因子更新延伸。监管重点也会从报告是否按时提交,转向数据是否经得起交叉验证。企业越早把碳数据当作经营数据治理,越能在采购、融资和出口环节获得稳定预期,可比性带来的价值也会逐步显现。
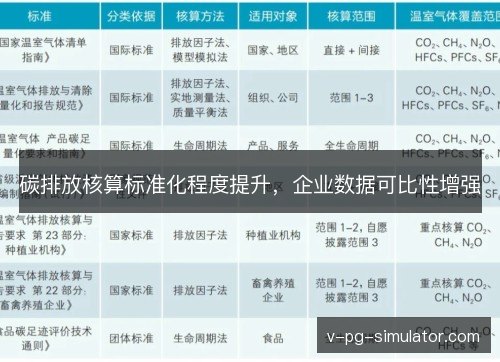
标准化提升的深层意义,在于让碳排放从模糊表态变成可比较、可追责的经营信息。企业之间的竞争会多一条透明赛道,减排投入更容易被市场和资本识别。只要标准持续修订、核查保持独立、数据质量分级公开,企业数据可比性增强就会转化为真实的资源配置效率。

保级功臣高阶数据评估,关键贡献超出进球数